レクサスRXのおすすめオプション|付けるべき装備を厳選比較
masato
LEXUS FAN

こんにちは、レクサス専門情報サイト「LEXUS FAN」運営・編集責任者の渡辺 太一です。
レクサスRXを検討していると、車両価格だけでなく「任意保険はいくらかかるのか」「車両保険まで付けると高すぎないか」と気になりますよね。さらに、今乗っている車の売却価格や値崩れ、RXのリセール率まで考え始めると、購入後に実際いくら残るのか、どこまで予算を確保すればよいのか分かりにくくなります。
結論から言うと、レクサスRXの保険料は「RXだから年間○万円」と一律には決まりません。年齢、ノンフリート等級、運転者の範囲、年間走行距離、型式、車両保険の有無や免責金額などで大きく変わるからです。
一方で、RXは車両価格が高く、盗難リスクも考慮しておきたい車種です。保険料だけを下げるために車両保険を外すのではなく、必要な補償を確保したうえで、同じ条件を使って複数の保険を比較することが大切です。
この記事では、RXの任意保険料と車両保険の相場感から、保険料が高くなる理由、盗難への備え、購入前の予算の考え方まで整理します。
この記事でわかること
まず確認したいのが、レクサスRXの保険料がどのくらいになるのかという点です。ただし、インターネット上で見かける金額をそのまま自分の保険料と考えるのはおすすめできません。ここでは具体的な見積もり例を使いながら、相場の読み方を整理します。
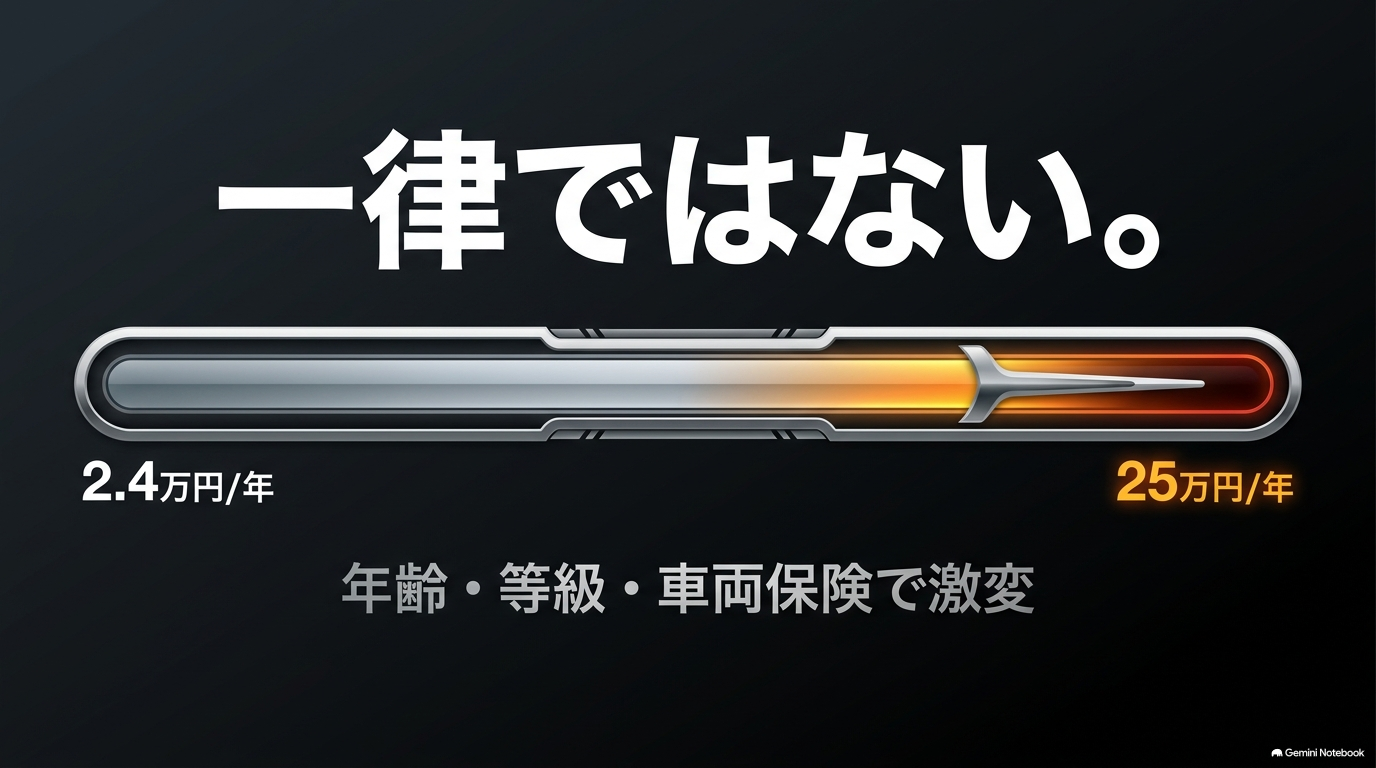
レクサスRXの任意保険料を調べると、かなり幅のある金額が出てきます。その理由は、保険会社が「車種」だけを見て保険料を決めているわけではないからです。
主に影響するのは、年齢、等級、運転者の範囲、使用目的、年間走行距離、居住地域、免許証の区分、補償内容、そして車両保険です。特に新規契約に近い低い等級と、長年無事故で進んだ高い等級では保険料に大きな差が出ます。
| 契約条件の例 | 年間保険料の目安 | 月額換算 |
|---|---|---|
| 車両保険なし・優良等級 | 約2.4万~3.9万円 | 約2,000~3,250円 |
| 30代・11等級・車両保険あり | 約7.9万円 | 約6,600円 |
| 20代・新規6等級・車両保険あり | 約13.2万円 | 約1.1万円 |
| 代理店型の手厚い補償例 | 約23.8万~25万円 | 約2万円前後 |
ここで示した数字は、同一条件で全保険会社を比較したランキングではありません。年齢や等級、走行距離、補償範囲が異なる見積もり事例を整理したものなので、RXの保険料には年間数万円から20万円を超えるケースまで大きな幅があると理解するための参考にしてください。
つまり、「レクサスRXの保険料相場はいくら?」という問いに対しては、まず車両保険の有無を分け、そのうえで自分と近い年齢・等級で見る必要があります。月額だけを比較するより、年間総額で確認した方が差も把握しやすいですよ。
保険料相場を見るときのポイント
他人の見積もり額ではなく、自分の年齢・等級・運転者条件・年間走行距離・車両保険条件をそろえて比較することが重要です。
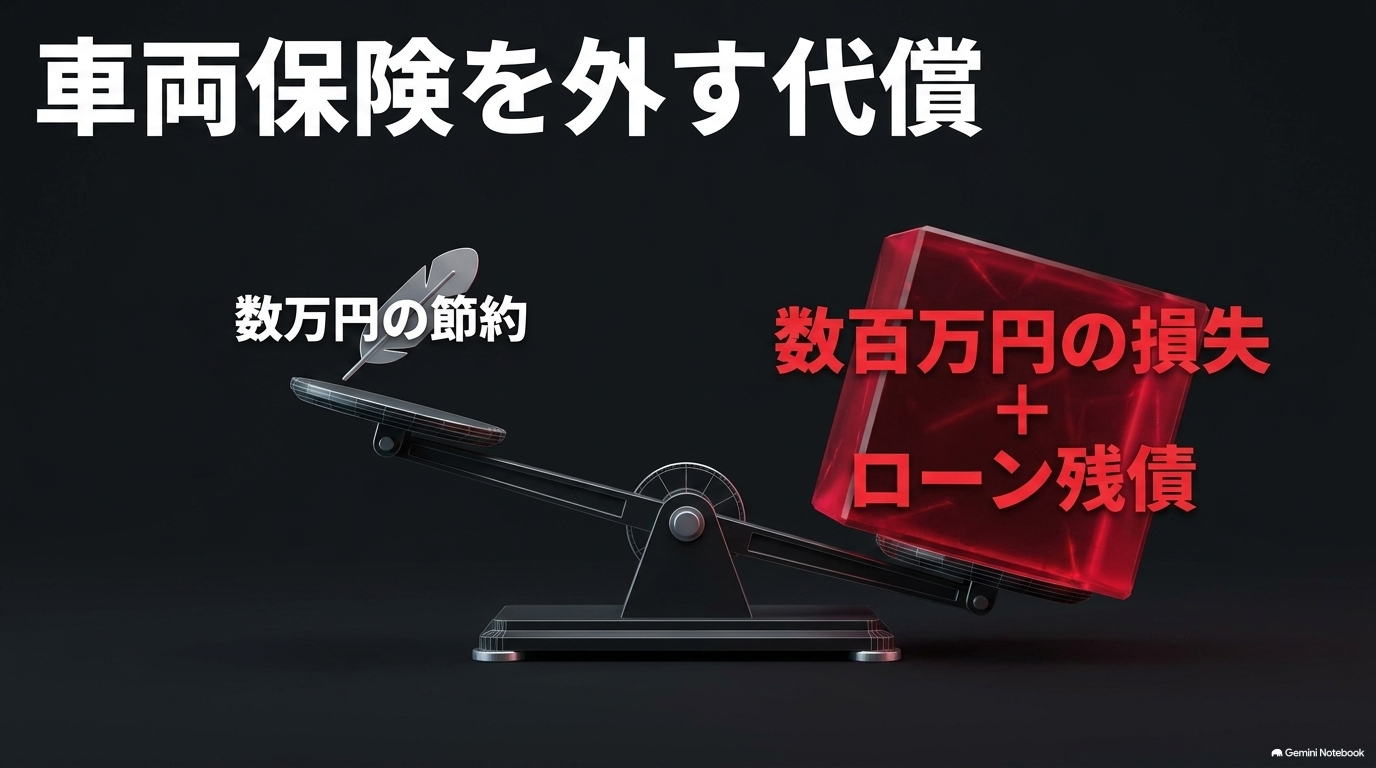
RXの保険料で特に大きな差が出るのが車両保険です。対人賠償や対物賠償などに加え、自分のRXが事故や盗難などで損害を受けた場合まで補償するため、その分だけ保険料は高くなります。
車両保険を外せば年間保険料は下げやすくなります。ただ、RXのように数百万円の価値を持つ車では、「保険料が高いから外す」という理由だけで決めるのは慎重に考えたいところです。
例えば600万円のRXを所有している場合、数万円の年間保険料を節約できても、全損や盗難が発生した際には車両そのものの損失を自分で負担することになります。ローン残債がある状態で車がなくなるケースまで考えると、家計への影響はさらに大きくなります。
一方、年式が古くなって車両保険金額が大きく下がっている中古RXなら、保険料とのバランスを見直す余地があります。車両保険が必要かどうかは「RXだから必ず付ける」ではなく、現在の車両価値と自分で負担できる損失額から判断するのが基本です。
保険料だけで判断しない
車両保険を外せば保険料は下がりますが、盗難や全損時の自己負担は大きくなります。ローン残高や現在の車両価値まで含めて判断してください。
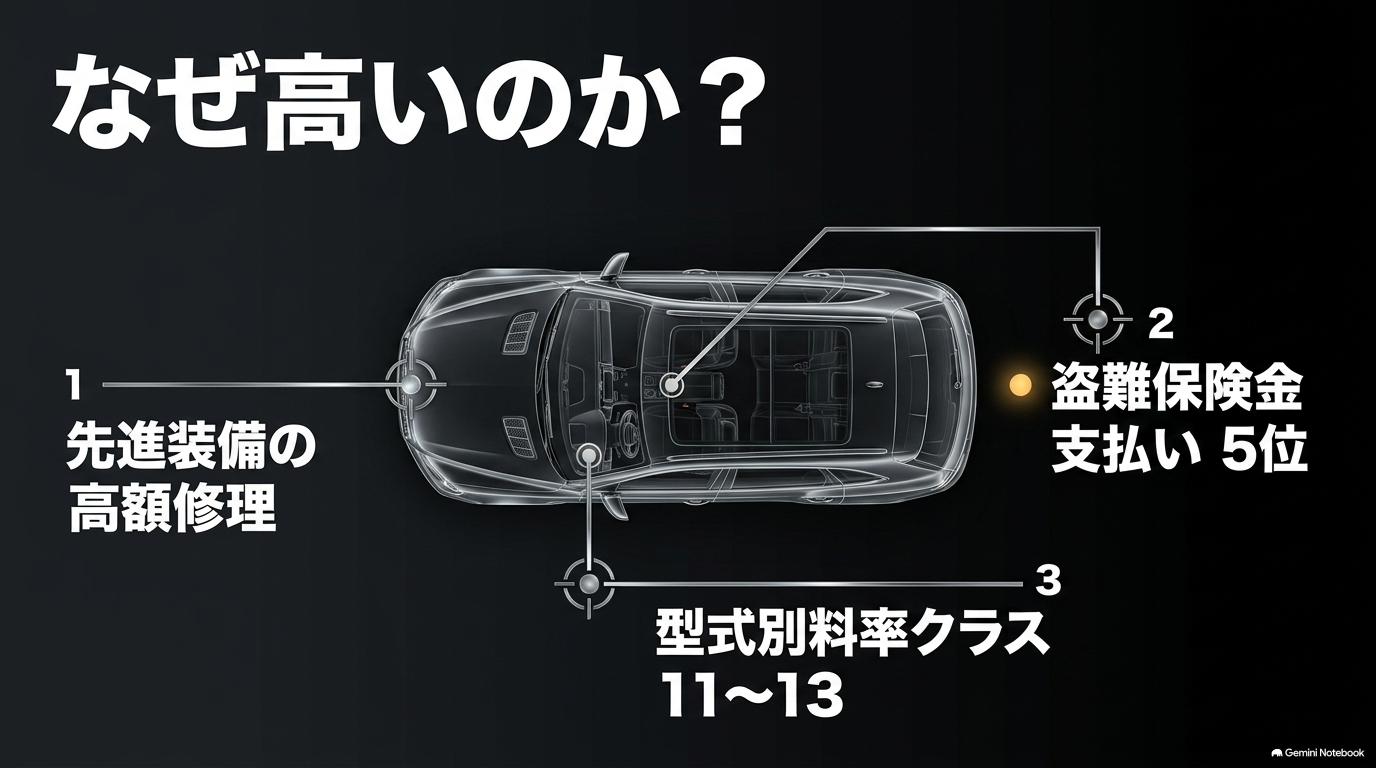
同じ年齢や等級でも、乗る車によって任意保険料は変わります。RXでは、高い車両価格だけでなく、型式ごとの保険実績や修理費、盗難による保険金支払いなどが車両保険料へ影響します。
自動車保険を考えるうえで知っておきたいのが「型式別料率クラス」です。これは、同じRXという車名だけではなく、車検証に記載される型式ごとの保険実績をもとに、リスクを保険料へ反映する仕組みです。
自家用普通乗用車・小型乗用車では、対人賠償、対物賠償、人身傷害、車両保険の各項目が1~17のクラスに分けられています。基本的には数字が大きいほど、その項目の保険料が高くなりやすい仕組みです。
| 20系RXの型式例 | 対人 | 対物 | 傷害 | 車両 |
|---|---|---|---|---|
| AGL20W | 3 | 4 | 8 | 11 |
| AGL25W | 7 | 5 | 10 | 13 |
| GYL20W | 10 | 6 | 7 | 13 |
| GYL25W | 7 | 7 | 4 | 13 |
| GYL26W | 11 | 8 | 7 | 13 |
過去の20系RXを見ると、車両保険の料率クラスが11~13となる型式が多く確認されています。事故そのものの発生率だけでなく、修理時の保険金額や盗難なども含めた保険実績が反映されるためです。
ただし、料率クラスは毎年見直されます。現行RXについても型式や保険始期によって数字が変わるため、過去の数字をそのまま現在の保険料計算へ当てはめないでください。最新の料率クラスは損害保険料率算出機構の検索サービスや契約予定の保険会社で確認するのが確実です。
同じRXでも保険料が違う理由
「RX350」「RX350h」「RX450h+」「RX500h」といったモデル名だけではなく、型式、年式、契約条件によって保険料は変わります。中古車を比較するときも型式まで確認しておくと見積もりがしやすくなります。
RXの車両保険料が高くなりやすい背景には、車そのものの価格もあります。車両保険は自分の車への損害を補償するため、新車価格や中古車としての市場価値が高い車ほど、保険会社が負担する可能性のある金額も大きくなります。
さらに現在のプレミアムSUVには、カメラやレーダーを利用した予防安全装備、LEDヘッドライト、各種センサーなどが多数搭載されています。軽い接触事故でも複数の部品交換や調整が必要になれば、修理額が膨らむ場合があります。
そのため、単純に「安全性能が高い車だから保険料も安い」とは限りません。事故を防ぎやすくなる一方で、事故が起きた際の修理単価が高ければ、車両保険側の負担は大きくなります。
中古RXを選ぶ場合も同じです。購入価格が下がっていても、部品代や修理工賃まで新車価格と同じ割合で安くなるわけではありません。私なら、中古車を選ぶときほど購入価格だけでなく保険・タイヤ・車検・修理まで含めた年間維持費で考えます。
レクサスRXの保険を考える際に避けて通れないのが盗難です。「レクサスRX 盗難保険」と検索している方も多いと思いますが、一般的には盗難専用の保険を単独で探すのではなく、自動車保険の車両保険で盗難が補償対象になるかを確認します。
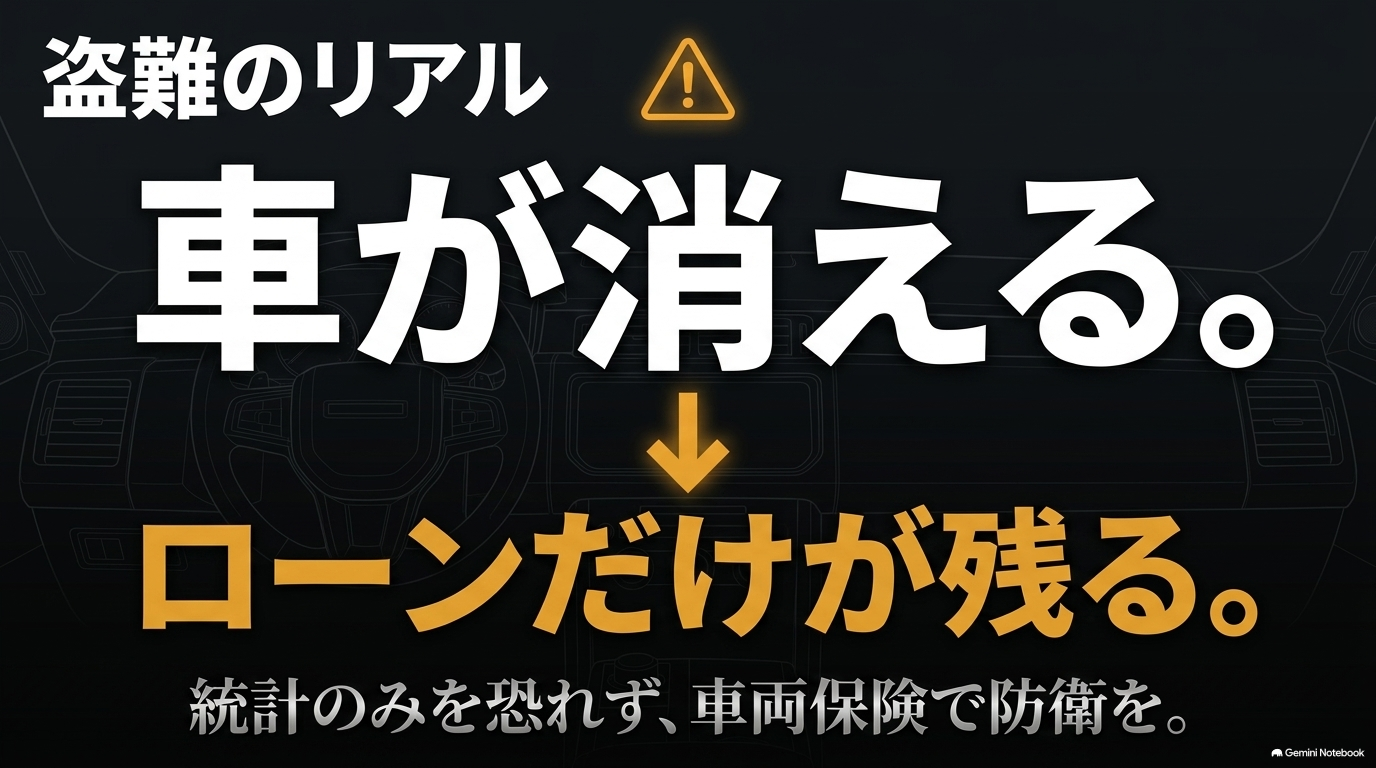
日本損害保険協会が公表している自動車盗難事故実態調査を見ると、RXは車名別の車両本体盗難で上位に入る年があります。2024年の保険金支払事案では、レクサスRXは89件、構成比3.6%で5位となっています。
ここで注意したいのは、この統計が警察に届け出られたすべての盗難件数そのものではない点です。対象となっているのは、調査に参加した保険会社で保険金の支払いが行われた事案です。
つまり、統計だけを見て「RXに乗れば高確率で盗まれる」と考える必要はありません。ただし、万が一盗難された場合の損失額が大きい車である以上、盗難リスクを保険設計から外してしまうのは慎重に考えたいところです。
特に新車や高年式中古車、ローン残高が大きい車では、盗難によって車を失ったあとも支払いだけが残る可能性があります。こうした状況を避けるためにも、RXでは盗難を補償できる車両保険を優先的に検討したいと私は考えます。
盗難対策と保険は別々に考える
物理的な盗難対策は被害を防ぐためのもの、車両保険は被害が起きた後の金銭的損失へ備えるものです。どちらか一方だけで十分と考えず、組み合わせて検討することが大切です。
一般的な車両保険では、盗難が補償対象に含まれる商品があります。「一般型」と呼ばれる広い補償だけでなく、保険会社によっては補償範囲を限定したタイプでも盗難が対象になる場合があります。
ただし、商品名や補償範囲は保険会社によって違います。「限定型だから盗難は対象外」「車両保険に入ればすべての盗難が無条件で補償される」と決めつけず、契約前に約款や重要事項説明書を確認してください。
また、車両本体だけでなく、車内の荷物、社外品、ホイールなどがどこまで補償されるかも契約内容によって異なります。盗難された際に支払われる車両保険金額についても、購入時に支払った総額と同額になるとは限りません。
新車であれば、一定の条件を満たした大きな損害に備える新車価格相当の補償を設定できる場合もあります。RXのような高額車では、車両保険金額だけを見るのではなく、盗難・全損時にいくら受け取れるのかまで確認しておきたいですね。
盗難補償で確認したいこと
「RXは車両保険に入れない」という情報を見て不安になる方もいるでしょう。正確には、すべてのRXが加入できないわけではありません。一方で、保険会社や車両条件によっては、オンライン見積もりで車両保険を付けられなかったり、個別の引受審査が必要になったりする場合があります。
ダイレクト型保険では、保険料を抑えやすい一方で、車両価格や型式などに独自の引受基準を設けています。高額な車両、車両料率クラスが高い型式、年式がかなり古い車、過去の保険利用状況などによって、希望する車両保険を付けられないことがあります。
特に注意したいのが、オプションを多く装着した高価格帯のRXです。車両保険金額が保険会社のオンライン契約で設定できる上限を超える場合、インターネットだけでは手続きを完了できない可能性があります。
ここで重要なのは、車を契約してから保険を探すのではなく、購入前に見積もりを取ることです。希望する補償を付けられなければ、購入後の予算そのものが変わってしまいます。
中古車の場合も、年式が古ければ車両保険金額を十分に設定できない場合があります。購入価格と保険会社が評価する車両価値に差があるケースも考えられるので、契約予定の車両の型式・初度登録年月・購入価格を伝えて事前確認することをおすすめします。
購入契約前に保険見積もりを
「納車直前に保険へ入ればいい」と考えず、車種・型式・年式・購入価格が分かった段階で見積もりを取っておくと、車両保険の引受可否と年間コストを事前に確認できます。
RXの保険料を抑えるときは、補償を片っ端から削るのではなく、「同じ補償をいくらで用意できるか」という視点で比較することが重要です。特に車両保険の必要性が高いと考える場合は、補償内容を維持したまま保険会社や契約条件を見直します。
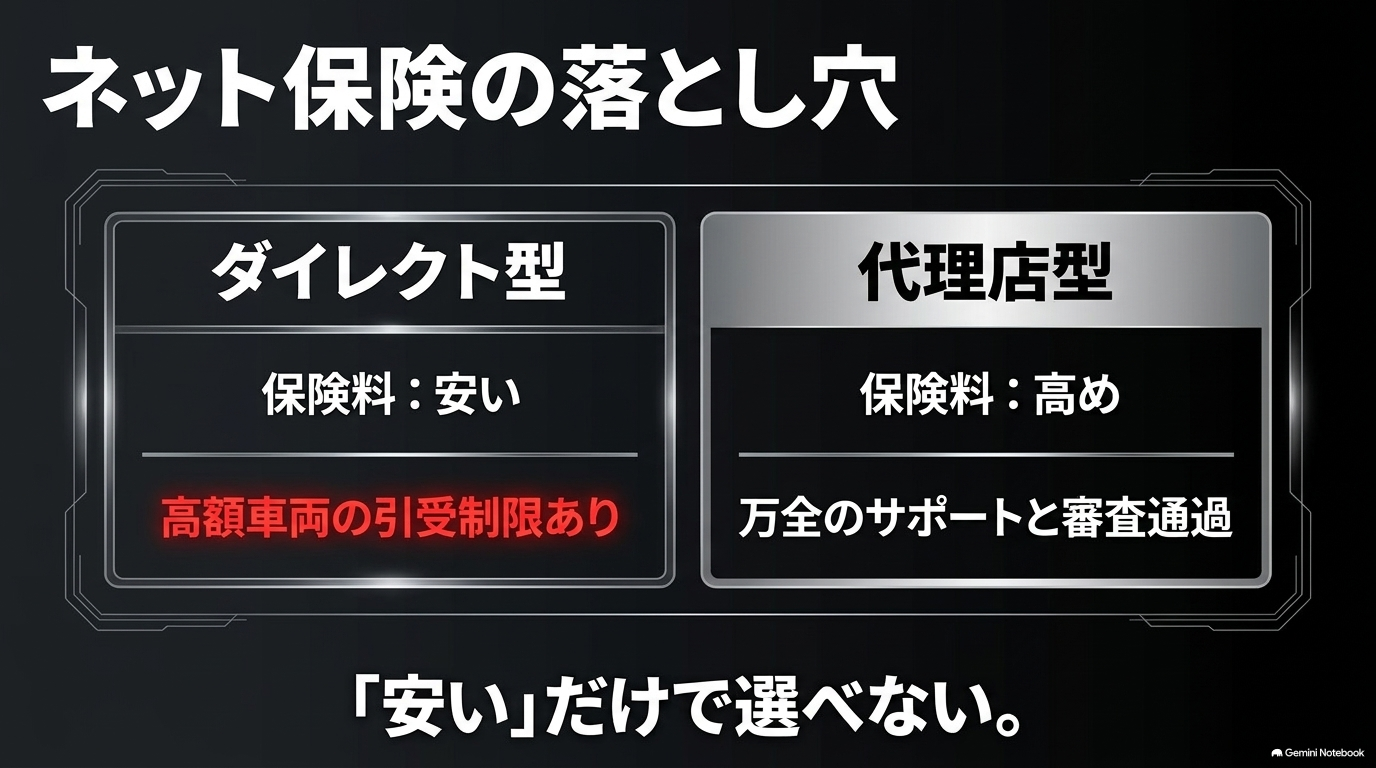
任意保険は大きく見ると、インターネットを中心に申し込むダイレクト型と、ディーラーや保険代理店などを通して加入する代理店型があります。
| 比較 | ダイレクト型 | 代理店型 |
|---|---|---|
| 保険料 | 抑えやすい傾向 | 高くなる場合がある |
| 手続き | 自分で選択・申込 | 担当者へ相談しやすい |
| 補償設計 | 自分で理解する必要あり | 相談しながら決めやすい |
| 高額車の引受 | 制限される場合あり | 相談できる場合あり |
年間保険料だけならダイレクト型が有利になるケースはあります。ただし、高額な車両保険を設定できるか、事故時の相談体制をどこまで求めるかまで考える必要があります。
一方、レクサスでは販売店を窓口とするレクサスオーナーズ自動車保険やG-Link連動自動車保険といった選択肢もあります。G-Linkの車両情報を利用したサービスや安全運転スコアに連動する仕組みなど、保険料だけでは比べにくい特徴があります。
私なら、まずダイレクト型を含めて同じ補償条件で保険料を比較し、その差額に対して代理店のサポートや付帯サービスに価値を感じられるかを考えます。「レクサスだからディーラー保険」「安いからネット保険」と最初から決める必要はありません。
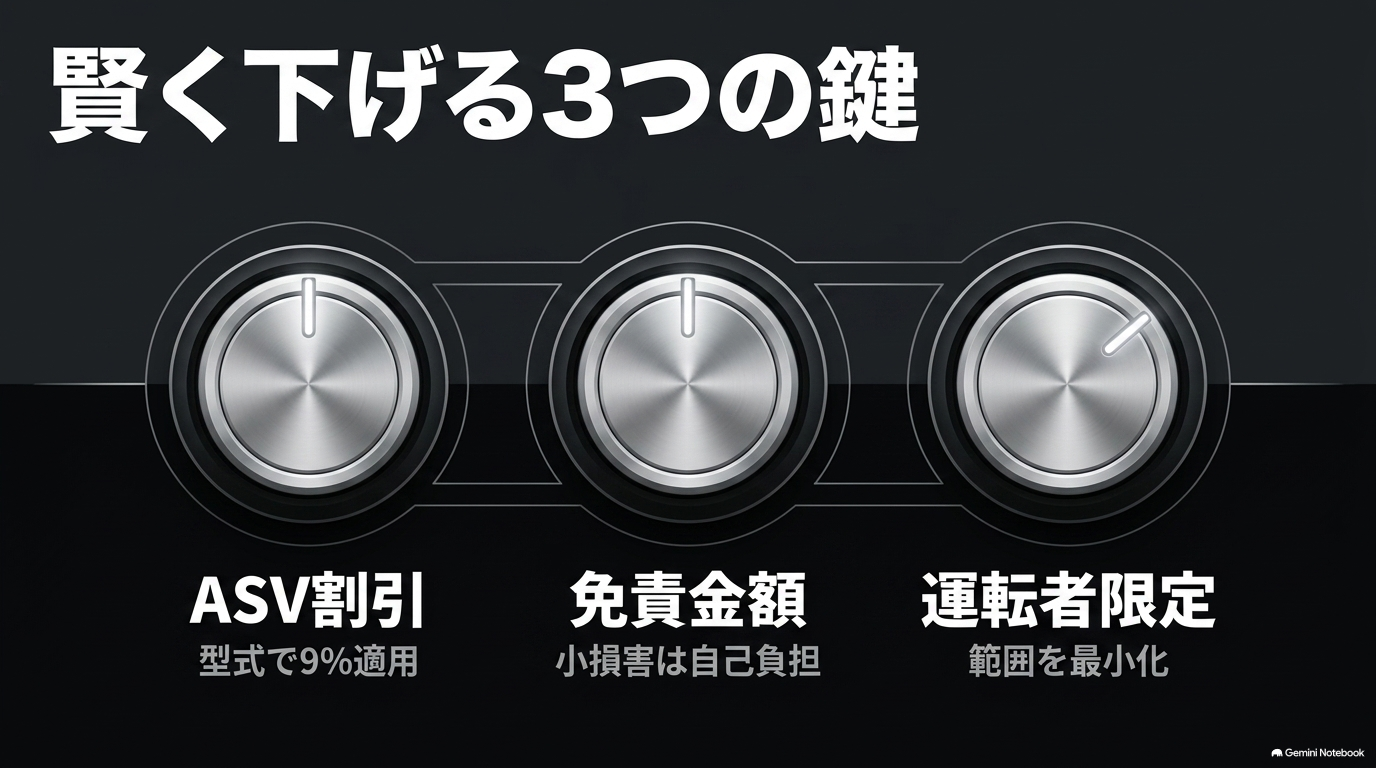
RXには衝突被害軽減ブレーキなどの予防安全技術が搭載されています。こうしたAEBを備えた型式では、条件を満たすとASV割引と呼ばれる自動ブレーキ割引が適用される場合があります。
ASV割引の対象となる場合、保険料に9%の割引が反映されます。ただし、重要なのが適用期間です。基本的には発売から一定期間が経過していない型式を対象とする仕組みで、いつまでも継続する割引ではありません。
これは、発売直後の新しい型式では事故実績が十分に蓄積されておらず、安全装備によるリスク低減効果を型式別料率クラスだけでは反映しきれないためです。一定期間が経過すると実際の保険データが蓄積され、その結果が料率クラスへ反映されていきます。
そのため、中古RXを購入したときに「同じ自動ブレーキが付いているのにASV割引がない」と感じても、必ずしも不利になったという意味ではありません。型式の発売時期によって対象外になっている可能性があります。
ASV割引は車の年式だけで判断しない
割引対象期間は単純な購入日ではなく型式の発売時期が関係します。契約時点で対象になるかは保険会社の見積もりや損害保険料率算出機構の情報で確認してください。
保険料を抑えたいときに最も簡単なのは補償を減らすことですが、RXではそれだけを目的にすると本末転倒になりかねません。特に対人・対物賠償や車両の盗難リスクは、万が一発生したときの損失が大きいためです。
私が先に見直したいのは、必要な補償そのものより「重複している条件」や「自分の使い方に合っていない設定」です。
例えば、車両保険を完全に外すのではなく、免責金額を設定して小さな損害を自己負担することで保険料を調整する方法があります。運転者を本人・配偶者など必要な範囲へ限定できれば、その分保険料を抑えられる可能性もあります。
そして、もっとも重要なのが複数社の比較です。保険会社ごとに基本となる保険料やリスクの評価、各種割引が異なるため、同じRXでも見積もり額に差が出ます。
「安い保険を探す」のではなく、「必要な補償を同じ条件で並べ、その中から総額が低いものを探す」と考えると、補償を削りすぎる失敗を避けやすくなります。
一律の金額はありません。年齢、等級、年間走行距離、運転者の範囲、車両保険の有無などで大きく変わります。車両保険を付けた契約では月額1万円前後から2万円を超えるケースもあるため、自分の条件で見積もることが重要です。
車両価値や自己資金によって判断は変わりますが、新車や高年式のRXでは盗難や全損時の損失が大きいため、車両保険を優先的に検討したいところです。保険料だけを理由に外すのではなく、現在の車両価値とローン残高も含めて判断してください。
盗難を補償対象としている車両保険があります。ただし、補償範囲や支払条件は商品によって異なります。契約前に盗難が対象となるか、車両保険金額はいくらか、免責や特約の条件はどうなっているかを確認してください。
ダイレクト型の方が保険料を抑えられるケースはありますが、必ず安くなるとは限りません。また、高額車両や特定の型式では車両保険の引受条件が異なる場合があります。同じ補償内容で複数社を比較してください。
購入予算を考えるうえでは一緒に確認する価値があります。保険料は所有中の支出、リセールや現在の愛車の査定額は購入・乗り換え時の実質負担に関係します。ただし、査定額や残価率は年式、グレード、走行距離、車両状態、市況などで変動し、将来の価格は保証されません。
ここまで見てきたように、RXの保険料は車両本体価格だけで判断できません。最後に、購入してから「想像以上に維持費が高かった」とならないために、実際の購入予算へ落とし込む方法を整理します。
保険会社を比較するときは、必ず同じ条件で見積もってください。A社は車両保険あり、B社は車両保険なしという状態で金額だけ比べても意味がありません。
購入前の見積もり条件
この条件をそろえて2~3社以上を比較すれば、保険会社そのものによる価格差が見えやすくなります。新車だけでなく、中古RXを購入するときも同様です。
また、購入初年度だけでなく翌年以降も保険料が同じとは限りません。事故の有無による等級変化、料率クラスの見直し、車両価値の変化、保険商品の改定などで金額は変わります。
保険だけでなく、自動車税、重量税、車検、燃料、タイヤ、メンテナンスなども含めて年間費用を確認しておくと、RXを無理なく所有できるか判断しやすくなります。税制や保険制度、各種サービスは変更される可能性があるため、契約時にはレクサス公式情報、保険会社、公的機関などで最新条件を確認してください。
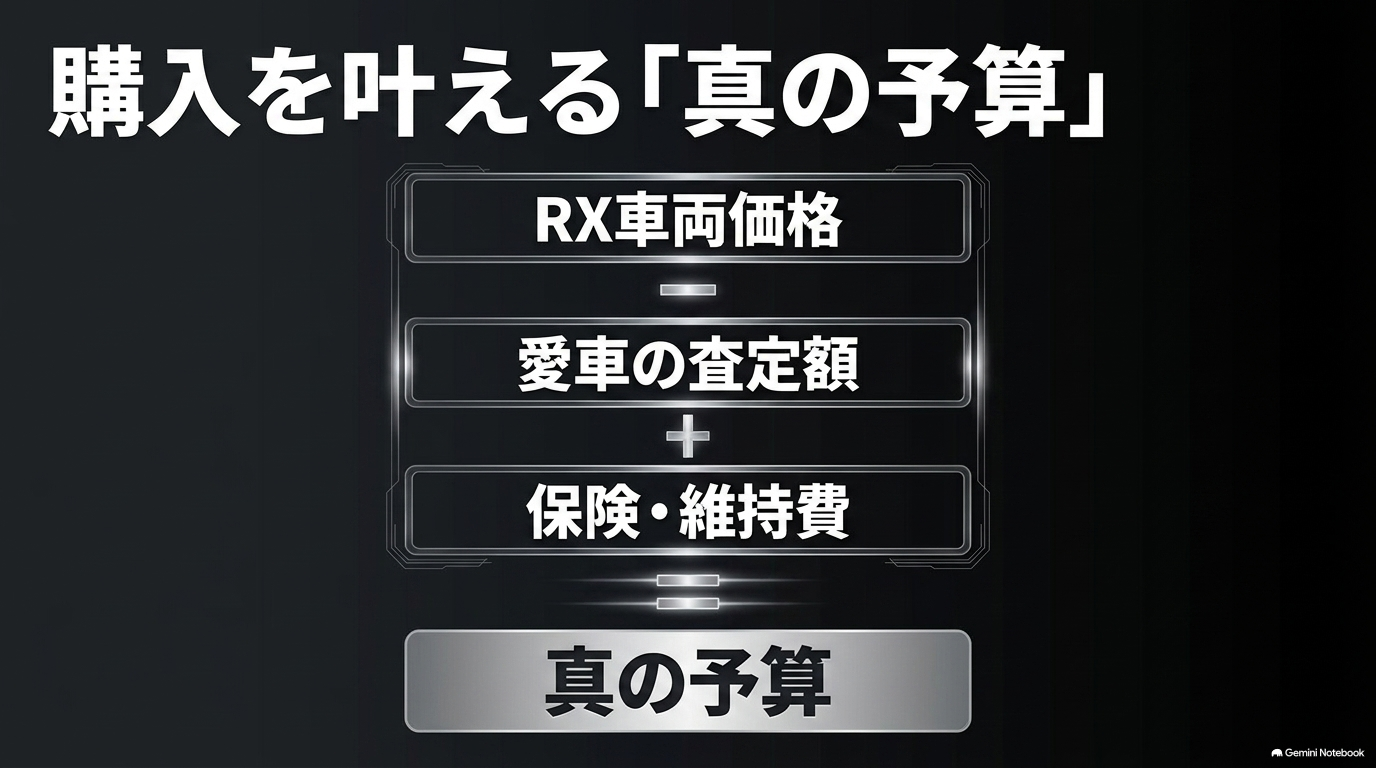
これからRXへ乗り換える場合、保険料だけを切り離して考えるより、「RXを手に入れるために実際いくら必要なのか」という全体予算で考える方が分かりやすくなります。
例えば800万円のRXを検討していても、現在の愛車が300万円で売れる場合と150万円でしか売れない場合では、実際の持ち出し額が大きく変わります。浮いた予算を車両保険や盗難対策へ回せる可能性もあります。
そのため、乗り換えを考えているなら、ディーラーでRXの見積もりを取るだけでなく、現在の車がいくらで売れるのかも同じタイミングで確認しておくと資金計画を立てやすくなります。
ただし、中古車価格、査定額、残価率、リセールバリューは固定された数字ではありません。年式、グレード、走行距離、修復歴、ボディカラー、オプション、車両状態、中古車市況、査定する時期などによって変動します。
「RXなら3年後も必ず○%残る」「この査定額で必ず売れる」といった考え方は避け、売却を検討する時点で実際の査定額を確認してください。将来価格を前提にローンや保険予算をぎりぎりまで組むのもおすすめしません。
レクサスRXの任意保険料は、年齢・等級・型式・補償内容によって大きく変わります。そして、RXでは車両価格や盗難リスクを考えると、保険料を安くすることより、必要な補償を確保したうえで総額を抑えることが重要です。
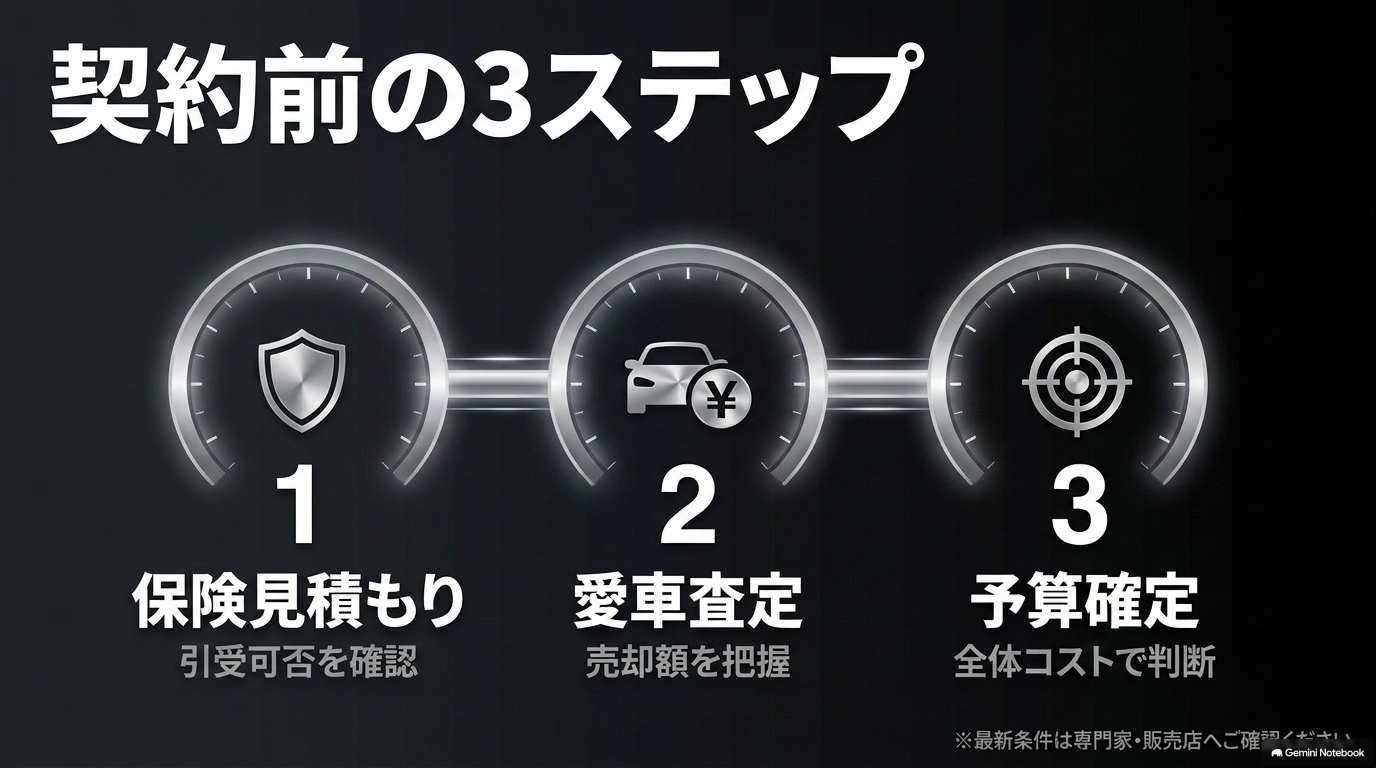
私なら、購入予定のRXが決まった段階で同条件の保険見積もりを複数取り、車両保険の引受可否まで確認します。そのうえで現在の愛車の査定額も確認し、「購入価格・売却額・保険料・年間維持費」の4つをまとめて比較します。
保険商品や補償条件、税金、各種制度は変更される可能性があります。最終的な契約条件は保険会社やレクサス販売店、必要に応じて公的機関などで最新情報を確認してください。売買契約や税務・法律上の個別判断が必要な場合は、販売店や税理士など適切な専門家へ確認することをおすすめします。

中古車を売るなら
カーネクスト
カーネクストで中古車を簡単に売却!来店不要でお電話1本で査定から契約まで完了。複数業者とのやりとりも不要で、心配のない買取が可能です。10年以上前の車や10万キロ超の車も高価買取!全国対応で引取り・手続きは無料。費用は一切かかりません。手軽に高価買取を実現しましょう。